
“万亿俱乐部”卡位赛:青岛追宁波 长沙超郑州
- 详细资料
- 分类:游戏生活
- 发布于 2021年2月05日 星期五 08:15
“万亿俱乐部”卡位赛:青岛追宁波、长沙超郑州、东莞待补位
随着昨日深圳GDP正式官宣,2020年“万亿俱乐部”集结完毕。
地区生产总值破万亿,被认为是一个城市的经济综合实力的直观体现。是否能进入万亿俱乐部的行列,常常被视为城市发展的分水岭。
回顾“十三五”,2016年至2018年,“万亿俱乐部”均以每年新增2座城市的速度稳定扩围。2019年佛山破万亿,再到2020年,这个数字增加到了6个。
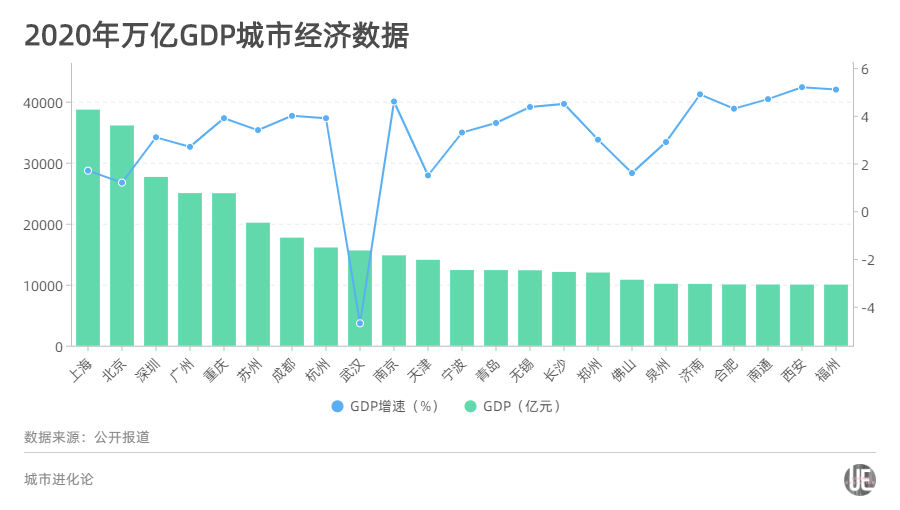
注:长沙仅公布2020年地区生产总值增长为4.5%(预计数)。以2019年长沙市GDP11574亿元,可推测出2020年长沙GDP约为12094亿元。
若将23个万亿城市按经济实力进行分组,大体可以分为5个梯队:
第一梯队:2.5万亿及以上,包括上海、北京、深圳、广州、重庆,共5城。即便排在该梯队末位的重庆,经济总量也远超第六位的苏州近5000亿元;
第二梯队:2万亿左右,仅苏州1城。追赶2.5万亿级的重庆还有一定距离,同时又与其后排名第七的成都拉开2400多亿元差距;
第三梯队:1.4~1.8万亿区间,包括成都、杭州、武汉、南京、天津,共5城,均为省会或直辖市;
第四梯队:1.2万亿左右,包括宁波、青岛、无锡、长沙、郑州,共5城,由2个计划单列市、2个省会城市、1个地级市构成。
第五梯队:1万亿左右,包括佛山,以及泉州、济南、合肥、南通、西安、福州,6座万亿“新秀”。
目前,除开距离万亿仅一步之遥的东莞,后续8000亿~9000亿量级的城市明显断档,未来2~3年内很难再有新晋万亿城市诞生。
而在万亿城市内部,竞争一直都在,但今年尤为激烈,彼此之间差距最小的甚至不足1亿元。作为中国经济的头部城市,它们的进击和衰退,将影响整个区域经济格局的变化。
十强比拼,天津掉队
整体上看,前三梯队基本囊括了中国经济TOP10城市。
2月2日,深圳2020年经济目标数据正式披露,GDP27670.24亿,增速3.1%。虽然未能达到2.8万亿,但增速比全国、广东全省均高出0.8个百分点,是四个一线城市中最快的。
值得一提的是,相比北上广,深圳的三产比重一直是最低的,工业城市的底色更明显,但从去年的数据来看,其第三产业增加值比例从2019年的60.9%增至62.1%,韧性更强。
相比深圳的稳中求进,广州称得上是“有惊无险”。
过去一年来,“重庆反超广州”的说法不绝于耳。但根据此前广州统计局透露,2020年广州GDP为25019.11亿元,同比增长2.7%,以17亿元微弱优势险胜重庆,守住经济第四城的位置。根据两市政府工作报告的信息,2021年经济增速均为6%以上。
广州与重庆的未来,谁更胜一筹?有观点指出,对于GDP2万亿级的城市来说,10多亿的差距几乎可以忽略不计,且介于人口数量、地域面积的因素,未来三五年,重庆GDP总量超越广州的概率很大。
和广州“守擂”成功相比,天津则显得没有那么“幸运”。
2020年,南京市地区生产总值14817.95亿元,按可比价格计算,比上年增长4.6%。这一增速分别快于全国、江苏全省2.3和0.9个百分点。而天津公布的数据显示,2020年天津GDP为14083.73亿,增速1.5%
南京市统计局表示,这是南京经济总量继2016年首次进入全国“万亿元俱乐部”城市后,首次跻身全国十强之列。
事实上,南京赶超天津有迹可循。自2017年开始,天津主动给GDP挤水分,在2019年, GDP排名就从第七滑至全国第十,与南京的GDP差距仅为74亿元。
而在2020年上半年,天津GDP 6309.28亿元,同比下降3.9%,南京则实现GDP 6612.35亿元,同比增长2.2%,自此GDP总量已高出天津约303亿元。
这两座城市之间的经济差异背后,是传统产业与新经济之间的比拼。从产业结构来看,天津的经济总量有近一半都是来自工业贡献,以石化、钢铁等传统重工业为主。
而南京则在科创方面持续发力,对经济转型升级作用十分突出。仅2019年,南京国家级高新技术企业净增1475家,累计达到4593家;高新技术产业产值超过1.2万亿元,增长14.8%。
此外,TOP10城市中,还有一个变化是杭州实现了对武汉的超越,排名第8位。
但需要指出的是,武汉在2020年初受突如其来的疫情影响,经济发展受阻,是“万亿俱乐部”中唯一一个经济负增长城市,增速为-4.7%。根据其日前公布的政府工作报告显示,2021年武汉经济目标增速为10%。
1.2万亿量级,5城竞逐
第四梯队内部差距最小,排名第12位的宁波仅比第16位的郑州多400亿元左右,两两城市之间追赶激烈。
其中,梯队内最强的两个计划单列市宁波和青岛,2020年GDP分别为12408.7亿元、12400.56亿元,相差仅8.14亿元。
同时,青岛反超无锡,上升至第13位,长沙虽未公布GDP总值,但以增速估算,其已超过郑州,重回GDP第14城。
纵观宁波、青岛、无锡、长沙、郑州5城近10年的经济角逐,更加精彩。
早在2010年,无锡经济总量位列5城之首,青岛居第2位。直到2015年,无锡、青岛、宁波、长沙、郑州的排位被打破,长沙连超青岛和宁波,跃升至第2位。
2015年至2017年间,宁波和青岛反复赶超,互不相让。直到2018年,郑州继其他4城之后成功突破万亿,宁波也超越长沙排在5城第2位。
2019年,宁波超越无锡,登顶5城之首。青岛和郑州双双超越长沙,形成宁波、无锡、青岛、郑州、长沙的排位。2020年,这一排位再次调整为宁波、青岛、无锡、长沙、郑州。
可以说,未来一段时间,这一梯队五座城市的竞争中,青岛、无锡、宁波仍将是“近身肉搏”,且很大程度上取决于工业实力的较量。
去年,青岛之所以被无锡超越,工业下滑是最主要原因之一。虽然规上工业增速仍落后无锡(6.6%),但与上一年相比,已有明显好转,2019年两者的差距是2.9个百分点。
而在宁波和青岛两个城市的比拼中,2020年宁波第二产业增加值(5693.9亿元)高出青岛(4361.56亿元)1300多亿元,领先优势十分明显。
回看2019年的数据,当年宁波GDP分别领先无锡、青岛132.8亿元、243.81亿元,工业增加值却领先后二者高达831.64亿元、238.31亿元。
工业增势迅猛,这也被外界视为宁波近年来经济总量连续追赶上位的重要原因。
但需要指出的是,青岛、无锡、宁波,无论哪座城市率先突围,都将面对现在排名全国第11位的是北方城市天津。短期来看,三座城市要想超越天津,难度较大。
“万亿新贵”,东莞待补位
2020年晋级的济南、合肥、西安、南通、福州和泉州,虽然都超过了万亿,但彼此之间差距并未拉开,最小的还不足1亿元,最大也不超过1000亿元,竞争尤其激烈。
其中,福州和西安虽然经济总量在23座万亿城市中排名垫底,却分别跑出了5.2%、5.1%的最高增速。具体来看,2020年西安GDP10020.39亿元,超越福州、东莞,排名上升2位至第22位,成为西北地区首个GDP破万亿的城市。
而福州GDP,则在过去五年从5000亿级跃升至万亿级,创下5年跨越5个千亿台阶的成绩。2020年,福州GDP紧追西安至10020.02亿元,仅仅落后0.37亿元。
这也成为23座万亿城市之间的最小差距——相较于上万亿的经济体量,3700万元的微弱差距,几乎就是毫厘之差。
再看佛山。自2019年跻身“万亿俱乐部”一年之后,这个广东省内第三座万亿城市,仍然在原地艰难徘徊。2020年前三季度,佛山GDP同比下降2.3%,仍未实现转正,曾让外界为这座新晋万亿GDP城市“捏了一把汗”,当时甚至有人担忧:佛山能否保住全年的万亿经济总量将成未知数。
直到全年数据出炉,佛山凭借65亿的微弱增量、1.6%的低速增长,以10816.47亿元的经济总量稳住了“万亿俱乐部”席位。在同级别的第四梯队城市中,增速垫底的佛山与增速最高的西安差距达到3.6个百分点。
在23座万亿城市中,佛山2020年经济增速也仅高于武汉、天津、北京,排名倒数第4位。根据此前召开的佛山市委十二届十二次全会,“2021年佛山经济增长预期目标为6%以上、与全国全省同步”。
相比青岛、长沙、济南、合肥的8%,以及济南8%以上、福州8.5%的高位增速目标,2021年的佛山明显放慢了脚步。再联想到2020年未能入局“万亿俱乐部”的东莞,不仅经济总量与万亿失之交臂,GDP排名更是大幅下滑。
眼下,在东莞之后的“准万亿”城市中,已然不见广东城市的身影。比如,2019年GDP排名在东莞之后的广东城市惠州,2020年GDP仅为4221.79亿元,不足东莞一半。
此轮”万亿俱乐部“扩容潮之后,面对常州、温州、嘉兴等一众来自长三角的“后起之秀”,珠三角有待培养下一个万亿城市。
记者|程晓玲 编辑|程鹏 肖勇 王嘉琦