
财政部注资银行保险业:为“主力军”添弹药,为“稳定器”加砝码
- 详细资料
- 分类:执游快报
- 发布于 2026年9月07日 星期一 08:37
财政部注资银行保险业:
为“主力军”添弹药,为“稳定器”加砝码
9月6日,中国工商银行(7.970, -0.16, -1.97%)等8家中央金融企业分别发布增资计划,将补充核心一级资本。财政部、中国烟草总公司及相关子公司出资总金额达3600亿元。
这并非一次风险倒逼的“应急补血”,而是护航国民经济行稳致远的前瞻性安排。数据显示,相关拟增资机构的主要指标均处于健康区间。截至今年6月末,工行、农行核心一级资本充足率分别为13.21%、10.80%,均明显高于监管要求;中国人保(7.850, -0.14, -1.75%)也在公告中表示,公司偿付能力充足、风险防控有力有效。
注资之计,在乎长远。在科技创新、产业升级和扩大内需等领域融资需求旺盛的当下, 金融机构 唯有“弹药”充足,方能保持稳定的支持力度,并为“十五五”时期经济平稳健康发展营造安全稳定的金融环境。
放大视野看,这是始于两年前的一盘“大棋”:2024年9月24日,金融监管总局首次公布国家计划对6家大型商业银行增加核心一级资本,并将按照“统筹推进,分期分批,一行一策”的思路有序实施。
2025年,财政部等战略投资者对中国银行(6.440, -0.13, -1.98%)、建设银行(10.710, -0.27, -2.46%)、交通银行(7.320, -0.10, -1.35%)、邮储银行(5.390, -0.03, -0.55%)实施5200亿元注资,以夯实其核心一级资本。如今,工行、农行接力入列。至此,国有六大行实现财政专项注资全覆盖。与此同时,保险央企、政策性 金融机构 同步获得资本“弹药”。
从资金来源看,财政金融“组合拳”成色十足。近期,财政部将发行3000亿元特别国债,用于支持此次增资工作。
超出预期的是,本轮增资的覆盖面从国有大行拓展至保险央企和政策性金融机构。范围之变,正蕴含着构建多层次金融体系的深层考量——三类机构功能各异、各司其职,注资恰是让每一类机构都能更好地扮演自己的角色。
国有大行是服务实体经济的主力军、维护金融稳定的压舱石。补充核心一级资本,有助于提升资本充足水平与增厚风险缓冲垫,拓宽信贷投放空间。市场人士预计,本轮资本补充有望撬动数万亿元资产扩张,为信贷投放和社会融资扩张释放宝贵空间。
保险公司主要发挥经济“减震器”和社会“稳定器”的功能。资本实力增强后,其不仅能承担更多风险保障责任,更有能力配置股票、股权等资产。中长期资金入市、巨灾保险等重点任务,由此扛得住、接得稳。
政策性金融机构则承担着贯彻国家经济和社会发展政策意图的使命任务。对政策性金融机构注资,有助于提升其资金供给能力和风险防控韧性,更好履行政策性金融职责使命。
一系列注资,三线布防,金融托底宏观经济的脉络就此织密。这背后的逻辑并不复杂:金融是国民经济的血脉,资本则是金融机构经营的“本钱”。固本培元、把“元气”养足,多层次金融体系才能层层有力、环环相扣。
不等风雨来袭再修屋顶,而是趁天晴时加固梁柱。8份增资公告的字里行间,写满了这份立足全局的“未雨绸缪”。
Anthropic年化营收有望突破650亿美元 较去年底增长逾6倍
- 详细资料
- 分类:执游快报
- 发布于 2026年8月18日 星期二 02:20
知情人士表示,Anthropic PBC按当前业务表现计算的年化营收有望突破650亿美元,较去年底的水平攀升逾六倍。
知情人士表示,截至7月底,Anthropic的年化收入达到650亿美元。其中一位知情人士表示,Anthropic在向投资者例行通报时披露了该数据。
收入大幅增长进一步增强了Anthropic推进上市计划的底气。Anthropic和OpenAI均已保密递交上市申请文件,其中Anthropic预计最快将于今年秋季登陆华尔街,早于OpenAI。
外交部:希望欧方客观理性看待中欧经贸关系
- 详细资料
- 分类:执游快报
- 发布于 2026年6月04日 星期四 07:49
外交部发言人毛宁6月4日在例行记者会上回答有关中欧经贸关系的提问时说,贸易保护主义违背经济规律,损人不利己。希望欧方客观理性看待中欧经贸关系,同中方一道压缩问题清单,做大合作蛋糕,实现互利共赢。
毛宁表示,中欧经贸合作源于共同利益,本质上是比较优势和市场竞争共同作用的结果。优势互补不是风险,利益融合也不是威胁。越来越多的欧洲企业选择深耕中国,扩大在华业务,这本身就是对所谓“去风险”最有力的回应。
证监会:坚决维护资本市场平稳健康运行
- 详细资料
- 分类:执游快报
- 发布于 2026年7月23日 星期四 03:09
● 本报记者 昝秀丽
中国证监会7月22日消息,证监会主席吴清7月21日在京会见了加拿大养老基金投资公司总裁兼首席执行官格雷厄姆(John Graham )。双方就全球及中国经济金融形势、投资中国资本市场等议题交换了意见。
吴清表示,在复杂多变的国际形势下,今年上半年中国经济运行总体平稳,保持向新向优发展态势,展现出韧性与活力。中国证监会将坚持稳中求进,坚决维护资本市场平稳健康运行,稳步扩大高水平制度型开放,持续提升外资参与资本市场的便利度。欢迎包括加拿大养老基金投资公司在内的国际机构投资者扩大对华投资,共享中国经济和资本市场改革发展红利。
格雷厄姆表示,加拿大养老基金投资公司作为全球布局的长线投资机构,高度关注并持续看好中国经济改革发展成效,长期将中国作为其全球投资的重要区域之一,未来将继续践行价值投资理念,积极布局投资中国。
巨头大动作!CPU重回AI算力聚光灯下,本土厂商新机遇!
- 详细资料
- 分类:执游快报
- 发布于 2026年6月04日 星期四 07:44
曾被GPU抢尽风头的CPU,正在重回AI算力的舞台中央。
6月1日,英伟达创始人兼CEO黄仁勋在GTC大会上宣布,旗下首款独立数据中心CPU Vera正式进入量产,将于今年第三季度投产。5月下旬,超威半导体(AMD)已宣布下一代EPYC数据中心CPU“Venice”进入量产。
国内CPU厂商亦动作不断,5月28日龙芯中科(140.210, -0.67, -0.48%)推出23亿元定增方案,其中4.85亿元投向CPU关键核心技术研发项目。
中关村(4.130, -0.07, -1.67%)物联网产业联盟副秘书长袁帅接受证券时报记者采访时表示,Agentic AI(代理式人工智能)时代的到来,正在重新定义算力需求结构。 伴随CPU产业需求爆发,以及自主可控趋势深化,国产CPU厂商亦有望迎来规模化替代与产业地位重估的机遇。
图片来源:AI生成缘何重回聚光灯下?
本轮CPU热潮背后的逻辑并不复杂。AMD CEO苏姿丰在今年5月下旬的一次演讲中阐述,在AI训练阶段,GPU承担了绝大部分矩阵运算工作,CPU更多扮演“数据搬运工”的角色。 但在智能体时代,工作负载发生了根本变化。
“过去几年人们更多讨论的是大语言模型(LLM)‘问一个问题、得一个答案’的能力,现在智能体AI正彻底改变使用AI的方式,其必须同时具备强大的推理能力、学习能力和数据流能力。而绝大多数任务编排与工具调用相关的负载都运行在CPU上,核心场景包括信息检索与工具执行、流程编排与指令控制、数据处理等。”苏姿丰说。
这亦倒逼底层算力架构进行历史性重构。据她测算,传统数据中心里CPU与GPU的配比大约是1:4,但到2026年,这一比例将变成1:1。这一判断意味着,在当前庞大的GPU需求基础上,AI服务器市场将迎来一轮同等量级的CPU需求爆发。
“过去几周,有多位企业CEO亲自给我打电话,希望获得更多CPU供应。”英特尔CEO陈立武6月2日在Computex2026展会上说。他此前亦给出判断,CPU与GPU的使用比例正在从过去的1:8演变至1:1甚至4:1。
需求快速攀升,全球CPU市场开始供应紧张,涨价潮随之开启。 据供应链消息,今年3月起,英特尔、AMD陆续上调全系列服务器CPU价格,整体涨幅维持在约10%—15%,部分高端AI服务器CPU现货溢价的幅度更大,消费级CPU也同步迎来5%—10%的涨价潮。据业内预测,英特尔、AMD在三季度或将迎来新一轮调价。
国内厂商借机拓展市场
全球市场格局方面,按架构划分,英特尔和AMD均采用X86架构设计CPU,该架构2025年在PC处理器中占比超过85%,在服务器处理器中约占78%。从服务器领域最新情况来看,“今年第一季度,按厂商划分,英特尔的市场份额下降了约370个基点(至54.9%),而AMD的市场份额上升了230个基点(至27.4%),ARM的市场份额上升了140个基点(至17.7%)。”瑞银在近期研报中测算。
未来市场变化几何?美银证券给出的最新判断是,到2030年,服务器CPU TAM(市场空间)将从2026年的约430亿美元增至1250亿美元,复合年增速31%。
对于新入局的英伟达,按黄仁勋给出的数据,Vera CPU是首款采用LPDDR5内存的CPU,速度将是X86 CPU的1.8倍。
业内亦颇看好其前景。半导体行业观察人士刘超向证券时报记者分析称,英伟达坚持基于ARM架构,强调CPU与GPU的深度解耦与集成。独立Vera CPU今年的收入能见度已达200亿美元。公司正通过将Vera CPU与Rubin GPU深度打包成“AI工厂”平台。这意味着其计划通过系统集成抢夺原本属于英特尔和AMD的CPU市场份额,这样也更利好ARM。
“英伟达的优势在于它的CPU和GPU之间有一条独家的超级高速公路NVLink,大幅降低了数据搬运开销与通信延迟。但短板是传统企业的服务器已深度绑定在英特尔和AMD的X86软件生态上,软件重构成本极高。”CIC灼识董事总经理柴代旋向记者指出。
国际大厂激战正酣、产能趋紧之际,中国本土CPU厂商获得了难得的“替代窗口”。“海外CPU产品过去的平均交货时间约为1到2周,现在已经延长至8到12周。某些紧缺型号等待时间甚至可能长达6个月。”一位供应链人士告诉证券时报记者。
龙芯中科董事长、总经理胡伟武在今年5月的一季报业绩会上谈到:“公司确实感受到由于国外CPU的涨价,不少珠三角的解决方案研发团队主动接触龙芯、评估龙芯CPU、研发基于龙芯CPU的解决方案。公司将抓住此机会拓展市场,而不是跟着涨价。”
基于此,相关A股公司最新业绩表现不俗。例如,海光信息(285.790, -0.15, -0.05%)2026年一季度营收同比增幅超过68%,龙芯中科全年毛利率亦大幅提升,盈利水平持续优化。
四条CPU技术路线并行
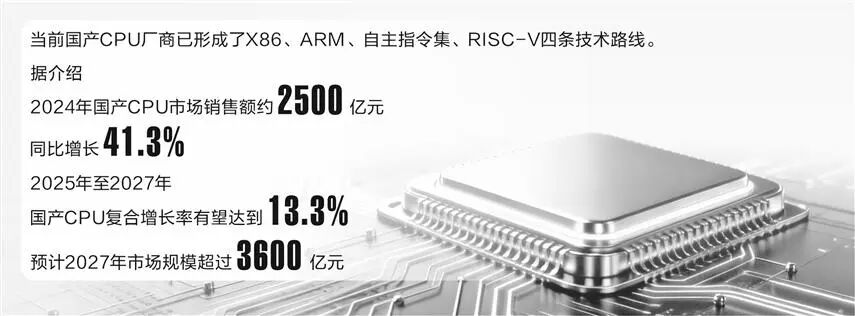
拆解国内产业格局,以架构划分,当前国产CPU厂商已形成了X86、ARM、自主指令集、RISC-V四条技术路线,X86技术路线上主要有海光信息、兆芯集成等;ARM技术路线上有华为海思、飞腾等;自主指令集的公司有龙芯中科、申威等;RISC-V代表者则有阿里达摩院、中国科学院等。
去年11月,据中国计算机行业协会秘书长相春雷介绍,2024年国产CPU市场销售额约2500亿元,同比增长41.3%;2025年至2027年,国产CPU复合增长率有望达到13.3%,预计2027年市场规模超过3600亿元。
“我国生产的CPU在全球达到较领先水平。各类技术路线中,ARM架构强势崛起,加快替代传统英特尔系统市场。”相春雷彼时称。
从“能用”迈向“好用”
“经过多年发展,国产CPU正在从性能上逐步追平国际主流产品,并在生态上加码投入,相关产品正从‘能用’迈向‘好用’的发展阶段。”袁帅向证券时报记者介绍。
海光信息在近期调研纪要中披露,截至2025年末,公司DCU产品已覆盖20多个关键行业、300余个应用场景;在大模型适配方面,已365款主流大模型完成全面适配与联合精调,覆盖全球99%非闭源大模型,赋能从十亿级端侧推理到千亿级模型训练的全场景需求。
龙芯中科近日抛出的23亿元定增方案,其募资拟投向基于Xnm工艺的CPU关键核心技术研发项目等,助力国产自主算力生态建设。按规划,公司正在从工控和桌面CPU为主走向工控、桌面、服务器CPU并重,正在从CPU为主走向CPU与GPGPU并重。
在开放的指令集架构RISC-V领域,今年3月产业亦迎来突破窗口。3月24日,阿里达摩院发布新一代旗舰CPU产品玄铁C950,相比上一代产品综合性能提升3倍以上。
3月26日,中国科学院发布“香山”开源高性能RISC-V处理器与“如意”原生操作系统两大成果。目前,进迭时空、蓝芯算力、芯动科技、奕斯伟计算等基于“香山”成功开发了自有芯片产品,并在业界首次实现高性能开源芯片的产品级交付与规模化应用。
中国科学院计算所副所长包云岗向证券时报记者表示:“这一突破标志着开源芯片从‘实验室’走向‘生产线’,进入产业落地新阶段,其意义堪比上世纪90年代中期Linux操作系统首次企业部署。”
据悉,下一代香山“昆明湖”架构的联合研发与“如意”操作系统的联合开发同步启动,中国移动(100.160, 0.00, 0.00%)、中国电信(6.010, -0.11, -1.80%)、中兴、阿里等数十家单位将协同攻关。