
巨头大动作!CPU重回AI算力聚光灯下,本土厂商新机遇!
- 详细资料
- 分类:执游快报
- 发布于 2026年6月04日 星期四 07:44
曾被GPU抢尽风头的CPU,正在重回AI算力的舞台中央。
6月1日,英伟达创始人兼CEO黄仁勋在GTC大会上宣布,旗下首款独立数据中心CPU Vera正式进入量产,将于今年第三季度投产。5月下旬,超威半导体(AMD)已宣布下一代EPYC数据中心CPU“Venice”进入量产。
国内CPU厂商亦动作不断,5月28日龙芯中科(140.210, -0.67, -0.48%)推出23亿元定增方案,其中4.85亿元投向CPU关键核心技术研发项目。
中关村(4.130, -0.07, -1.67%)物联网产业联盟副秘书长袁帅接受证券时报记者采访时表示,Agentic AI(代理式人工智能)时代的到来,正在重新定义算力需求结构。 伴随CPU产业需求爆发,以及自主可控趋势深化,国产CPU厂商亦有望迎来规模化替代与产业地位重估的机遇。
图片来源:AI生成缘何重回聚光灯下?
本轮CPU热潮背后的逻辑并不复杂。AMD CEO苏姿丰在今年5月下旬的一次演讲中阐述,在AI训练阶段,GPU承担了绝大部分矩阵运算工作,CPU更多扮演“数据搬运工”的角色。 但在智能体时代,工作负载发生了根本变化。
“过去几年人们更多讨论的是大语言模型(LLM)‘问一个问题、得一个答案’的能力,现在智能体AI正彻底改变使用AI的方式,其必须同时具备强大的推理能力、学习能力和数据流能力。而绝大多数任务编排与工具调用相关的负载都运行在CPU上,核心场景包括信息检索与工具执行、流程编排与指令控制、数据处理等。”苏姿丰说。
这亦倒逼底层算力架构进行历史性重构。据她测算,传统数据中心里CPU与GPU的配比大约是1:4,但到2026年,这一比例将变成1:1。这一判断意味着,在当前庞大的GPU需求基础上,AI服务器市场将迎来一轮同等量级的CPU需求爆发。
“过去几周,有多位企业CEO亲自给我打电话,希望获得更多CPU供应。”英特尔CEO陈立武6月2日在Computex2026展会上说。他此前亦给出判断,CPU与GPU的使用比例正在从过去的1:8演变至1:1甚至4:1。
需求快速攀升,全球CPU市场开始供应紧张,涨价潮随之开启。 据供应链消息,今年3月起,英特尔、AMD陆续上调全系列服务器CPU价格,整体涨幅维持在约10%—15%,部分高端AI服务器CPU现货溢价的幅度更大,消费级CPU也同步迎来5%—10%的涨价潮。据业内预测,英特尔、AMD在三季度或将迎来新一轮调价。
国内厂商借机拓展市场
全球市场格局方面,按架构划分,英特尔和AMD均采用X86架构设计CPU,该架构2025年在PC处理器中占比超过85%,在服务器处理器中约占78%。从服务器领域最新情况来看,“今年第一季度,按厂商划分,英特尔的市场份额下降了约370个基点(至54.9%),而AMD的市场份额上升了230个基点(至27.4%),ARM的市场份额上升了140个基点(至17.7%)。”瑞银在近期研报中测算。
未来市场变化几何?美银证券给出的最新判断是,到2030年,服务器CPU TAM(市场空间)将从2026年的约430亿美元增至1250亿美元,复合年增速31%。
对于新入局的英伟达,按黄仁勋给出的数据,Vera CPU是首款采用LPDDR5内存的CPU,速度将是X86 CPU的1.8倍。
业内亦颇看好其前景。半导体行业观察人士刘超向证券时报记者分析称,英伟达坚持基于ARM架构,强调CPU与GPU的深度解耦与集成。独立Vera CPU今年的收入能见度已达200亿美元。公司正通过将Vera CPU与Rubin GPU深度打包成“AI工厂”平台。这意味着其计划通过系统集成抢夺原本属于英特尔和AMD的CPU市场份额,这样也更利好ARM。
“英伟达的优势在于它的CPU和GPU之间有一条独家的超级高速公路NVLink,大幅降低了数据搬运开销与通信延迟。但短板是传统企业的服务器已深度绑定在英特尔和AMD的X86软件生态上,软件重构成本极高。”CIC灼识董事总经理柴代旋向记者指出。
国际大厂激战正酣、产能趋紧之际,中国本土CPU厂商获得了难得的“替代窗口”。“海外CPU产品过去的平均交货时间约为1到2周,现在已经延长至8到12周。某些紧缺型号等待时间甚至可能长达6个月。”一位供应链人士告诉证券时报记者。
龙芯中科董事长、总经理胡伟武在今年5月的一季报业绩会上谈到:“公司确实感受到由于国外CPU的涨价,不少珠三角的解决方案研发团队主动接触龙芯、评估龙芯CPU、研发基于龙芯CPU的解决方案。公司将抓住此机会拓展市场,而不是跟着涨价。”
基于此,相关A股公司最新业绩表现不俗。例如,海光信息(285.790, -0.15, -0.05%)2026年一季度营收同比增幅超过68%,龙芯中科全年毛利率亦大幅提升,盈利水平持续优化。
四条CPU技术路线并行
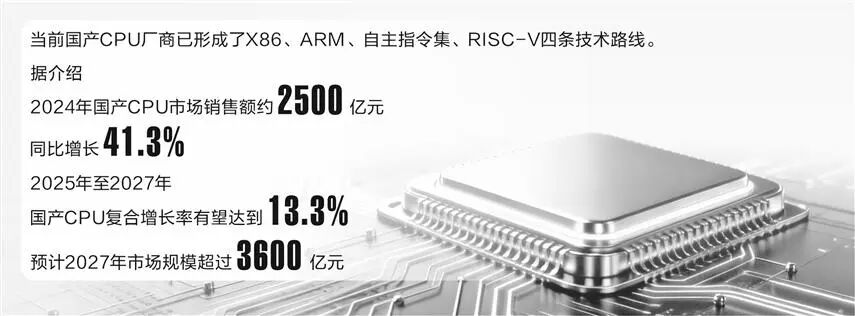
拆解国内产业格局,以架构划分,当前国产CPU厂商已形成了X86、ARM、自主指令集、RISC-V四条技术路线,X86技术路线上主要有海光信息、兆芯集成等;ARM技术路线上有华为海思、飞腾等;自主指令集的公司有龙芯中科、申威等;RISC-V代表者则有阿里达摩院、中国科学院等。
去年11月,据中国计算机行业协会秘书长相春雷介绍,2024年国产CPU市场销售额约2500亿元,同比增长41.3%;2025年至2027年,国产CPU复合增长率有望达到13.3%,预计2027年市场规模超过3600亿元。
“我国生产的CPU在全球达到较领先水平。各类技术路线中,ARM架构强势崛起,加快替代传统英特尔系统市场。”相春雷彼时称。
从“能用”迈向“好用”
“经过多年发展,国产CPU正在从性能上逐步追平国际主流产品,并在生态上加码投入,相关产品正从‘能用’迈向‘好用’的发展阶段。”袁帅向证券时报记者介绍。
海光信息在近期调研纪要中披露,截至2025年末,公司DCU产品已覆盖20多个关键行业、300余个应用场景;在大模型适配方面,已365款主流大模型完成全面适配与联合精调,覆盖全球99%非闭源大模型,赋能从十亿级端侧推理到千亿级模型训练的全场景需求。
龙芯中科近日抛出的23亿元定增方案,其募资拟投向基于Xnm工艺的CPU关键核心技术研发项目等,助力国产自主算力生态建设。按规划,公司正在从工控和桌面CPU为主走向工控、桌面、服务器CPU并重,正在从CPU为主走向CPU与GPGPU并重。
在开放的指令集架构RISC-V领域,今年3月产业亦迎来突破窗口。3月24日,阿里达摩院发布新一代旗舰CPU产品玄铁C950,相比上一代产品综合性能提升3倍以上。
3月26日,中国科学院发布“香山”开源高性能RISC-V处理器与“如意”原生操作系统两大成果。目前,进迭时空、蓝芯算力、芯动科技、奕斯伟计算等基于“香山”成功开发了自有芯片产品,并在业界首次实现高性能开源芯片的产品级交付与规模化应用。
中国科学院计算所副所长包云岗向证券时报记者表示:“这一突破标志着开源芯片从‘实验室’走向‘生产线’,进入产业落地新阶段,其意义堪比上世纪90年代中期Linux操作系统首次企业部署。”
据悉,下一代香山“昆明湖”架构的联合研发与“如意”操作系统的联合开发同步启动,中国移动(100.160, 0.00, 0.00%)、中国电信(6.010, -0.11, -1.80%)、中兴、阿里等数十家单位将协同攻关。