
QuestMobile:双11当天手机淘宝DAU达4.6亿 拼多多为2.2亿
- 详细资料
- 分类:业内要闻
- 发布于 2019年11月22日 星期五 06:40
数据公司QuestMobile对外发布《2019双11洞察报告》,数据显示,今年双11当天,共有6.6亿消费者在移动购物行业中“剁手”,其中手机淘宝DAU(日活跃用户)4.6亿、拼多多2.2亿。
报告认为,今年双11,行业在玩法上一大明显的改变是:从“如何卖出更多的货”转变为“如何把更合适的商品推荐给消费者”,这是电商行业对过往销售逻辑和流量思维的反思与行动。在这种思维的指导下,电商的分发逻辑产生了大变局,传统电商“人找货”的本质,在直播、短视频和社交关系链时代变成了“货找人”,逻辑全面升级。
报告显示,今年大促期间,各大主流电商平台的小程序DAU同样大幅上升,拼多多微信小程序、每日必抢支付宝小程序和京东购物微信小程序分列综合电商双11当天小程序DAU前三位,DAU分别是2930万、2360万和1805万。
另外,在直播带货方面,报告显示,今年双11期间,用户关闭抖音APP后,去向手机淘宝的次数占比为38.9%,去向拼多多的占比为30%。
北京5G用户数增长迅速 截至2019年11月10日已超过4万户
- 详细资料
- 分类:业内要闻
- 发布于 2019年11月19日 星期二 02:48
日前,据北京市通信管理局统计,截至2019年11月10日,5G正式商用仅10天时间,北京市5G用户数已超过4万户。
下一步,北京市通信管理局将按照工业和信息化部、北京市委市政府的统一部署,进一步发挥好北京市5G基础设施建设联席会议办公室的作用,努力推动《关于加快推进5G基础设施的工作方案》相关要求落到实处,为北京市5G产业及应用发展奠定坚实基础,为国民经济高质量发展、实现 “两个一百年”奋斗目标作出新的贡献。
目前,北京市共计建设5G基站13014个,开通5G基站10829个,已提前超额完成年初计划全年建设10000个5G基站的目标。
据悉,北京和上海成为5G信号覆盖最多的城市,其中北京地区三大运营商已完成五环内5G信号区域覆盖。
《死亡搁浅》PC预计销量约百万份
- 详细资料
- 分类:业内要闻
- 发布于 2019年11月14日 星期四 06:46
505 Games的母公司Digital Bros近日发布了2019财年第一季度(公历7~9月)的财报,季度财务增长,主要归功于《控制》和《血污:夜之仪式》的出色表现,并且预计PC版的《死亡搁浅》销售额将超过5000万欧元。
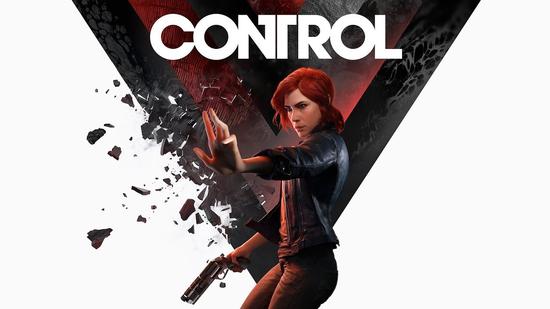
财报中显示《控制》的首月销售量达1770万欧元,作为一个8月底发售的游戏来说实属不易,这还不包括Digital Bros要从Epic处拿到的“独家费用”,另外《血污:夜之仪式》的销售额也达到了550万欧元。、
除此以外财报中还表示PC版本的《死亡搁浅》预计销售额超过5000万欧元,这意味着PC上的销量要超过83.4万至100万份左右。
未来几个月《控制》的销量是否还有后续增长,这会是505 Games能否给Remedy新作开绿灯的重要决定因素。
声明:登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。
医保目录谈判正式启动 降价控费已成医改重要方面
- 详细资料
- 分类:业内要闻
- 发布于 2019年11月18日 星期一 02:17
本报记者 赵琳琳报道
近日,国家医保局医保目录准入价格谈判正式启动,以市场换价的方式切实降低药品价格。与此同时,“4+7”全国扩围已经逐步进入落地阶段,按照此前计划,国家组织药品集中采购全国扩围将在今年年底前全部落地,扩大集中采购规模,价格将进一步下降。
在此之前,国家医保局等部门联合印发《关于按疾病诊断相关分组付费国家试点城市名单的通知》,确定了北京、天津、河北省邯郸市等30个城市作为疾病诊断相关分组(DRG)付费国家试点城市。
“4+7”带量采购效果明显
10月28日,江苏省表示在12月31日前将全面执行国家试点扩围结果和各项配套政策。据不完全统计,已有包括山东、海南、甘肃等19省均已发文,出台了国家试点扩围相应的规范性框架性文件,部分省市出台了明细。
今年8月,国家医保局召开“4+7集采扩面企业座谈会”并下发《关于国家组织药品集中采购和使用试点扩大区域范围有关工作安排的通知》,要求除“4+7”原试点城市以及确认全省跟进带量采购的福建和河北外,其余各省需统计汇总本地区公立医疗机构等相关药品2017年和2018年实际采购数据,正式将带量采购扩至全国。
沈阳市政府新闻办召开发布会透露,自药品集中采购和使用试点工作启动后,沈阳采购和使用进度超过预期,患者用药费用负担显著降低。截至10月29日,25个中选药品采购量按照协议完成采购总量的136%。
有专家认为,从带量采购降价,到谈判降价,再到按病种付费的开启,降价、控费,收支两条线,已成为我国医改的重要方面。
北京铭研医药研究有限公司总裁何小炳在接受《中国产经新闻》记者采访时表示,从结果来看,“4+7”带量采购,有效地降低了药价,集采中标的药品价格均大幅下调;其次,通过政策监管、规范采购推动医药企业之间的竞争,集采政策的推出提高了单次采购的用量,让企业有动力通过提高产能及压缩药品流通渠道等措施降低成本;三是促进了医药行业转型,随着“4+7”全国扩围会逐步淘汰那些无法适应市场变化的中小型企业,使医药领域由分散转为集中;四是倒逼医药企业改变传统的营销模式,将新药研发、产品创新放在首位,推动我国医药行业逐步转变为创新研发型企业。
他表示,从短期看,“4+7”带量采购的落地也加剧了医药企业的竞争,一致性评价与全国集采成为中小药企的生死局,很多中小企业将无法承受如此巨幅的降价;长远看,未来的药品行业竞争会转变成研发能力、产品工艺、成本控制和产品梯队之间的竞争。随着集采政策的推进与品种的扩大,市场将越来越向头部企业集中。
另外,值得注意的是,9月份国家药监局发布了《化学药品注射剂仿制药质量和疗效一致性评价技术要求》的征求意见稿,这标志着期待已久的注射剂一致性评价正式启动。相信,注射剂一致性评价工作顺利开展,随之而来的注射剂带量采购政策也会推出。
此外,中研普华观点认为,带量采购有确定的商品数量要求,买卖双方可以针对交易细节开展谈判。与不带量的集中采购相比,带量可以给药品企业明确的销售承诺和预期,方便企业安排生产和销售,控制成本,从而可以给出更优惠的价格,让患者获得更多收益。
再者,还可减少药品购销过程中的灰色空间。带量的同时意味着该批量药品供应企业的确定性,并且确保采购结果落实。实施带量采购则意味着通过招投标可以直接签署购销合同,实现招采合一,消除灰色空间,因此意义重大。
药品质量成关注焦点
有业内人士透露,此次谈判多个药品降价50%至60%。对此,群众反响热烈。
常言道“便宜没好货,好货不便宜”,那目前药的价格便宜了,是不是药的功效也就下降了?质量会不会没有以前好了?
何小炳向记者说道,首先,中标的所有仿制药都已经通过一致性评价,也就是说其质量完全能够与原研药保持一致,所以不会存在疗效下降的情况。另外,国家对于中标的仿制药进行“批批检”的严格监管,这也保证了中标药品的质量;其次,本次“4+7”带量采购国家拿出60%-70%的市场份额作为招标筹码,这也让药企有动力通过提高产能、省去流通环节的方式减低成本。同时药企也打通了从原料、制剂到终端整个流程,达到更好控制成本的目的。
另外,记者注意到,前段时间,试点负责人曾明确表示,将夯实中选企业的供应保障责任,明确中选企业是保障质量和供应的第一责任人,并规定中选企业出现质量和供应问题应承担的责任。因此,在减价的基础上,出现减质和减量,对供货企业来说几乎不可能。所以低价并不等于低质,要看实现低价的方式和途径是怎样的。
医保目录价格谈判带来影响
记者梳理发现,本次医保局医保目录准入有三个特点:一是,新药及重大创新药品加入了医保目录,从政策上鼓励了创新药企业的发展。二是国家基本医疗保险药品目录由国家统一制定,各地严格按照目录执行,切断了药企通过曲线方式进医保的路径。第三,医疗保障部门按照通过一致性评价的仿制药价格水平对原研药和仿制药制定统一的支付标准。让原研药价格与仿制药保持一致,推动仿制替代原研。
另外,本次医保局医保目录准入拟定128个药品,主要涉及癌症、罕见病等重特大疾病,丙肝、乙肝、高血压、糖尿病等慢性病。其中许多药品都是经国家药监局批准的新药,包括国内重大创新药品。
对比往年,2016年药品谈判共选5个品种,2017年医保药品目录确定44个品种,最终36个品种谈判成功。2018年是抗癌药物专项谈判,共有17个品种谈判成功。2019年谈判品种数量远大于前三年,不但品种多样,还包括了很多创新药品。
此外,去年获批的两个PD-1单抗也有望参与此次医保准入谈判,一个是君实生物特瑞普利单抗注射液(拓益),一个是信达生物的信迪利单抗注射液(达伯舒)。这对于做创新药的企业来说,是一个积极的信号。
中研普华表示,“4+7”的扩面使更多质优价廉的过评药品惠及广大患者,同时还会节省数以百亿计的资金,可谓利国利民之举。试点扩围坚持量价挂钩、保证使用、及时回款,将在全国范围内推动改进药品购销模式,减少企业公关、销售及压款等交易成本,引导医生和患者理性用药,净化医药流通环境,改善医药行业生态;但对制药企业的冲击也是空前的,试点扩围后,25个药品带量采购将覆盖全国所有地区,对企业的产品质量、产能供给和成本控制的要求更高,企业面临更大竞争压力,但这有利于推进行业优化重组,逐步改变行业规模偏小、品质偏低的局面,推动行业规模化、集约化和现代化发展
滴滴“打捞”顺风车:最好时代已过 市场“变天”
- 详细资料
- 分类:业内要闻
- 发布于 2019年11月08日 星期五 02:44
滴滴“打捞”顺风车
下线15个月,几经试探舆论,滴滴终于重启了顺风车业务。
滴滴昨天宣布,从11月20日起,滴滴顺风车将陆续在哈尔滨、太原、石家庄、常州、沈阳、北京、南通等七个城市上线试运营。这意味着,2018年8月因恶性事件下线整改的滴滴顺风车业务,时隔一年多后再次重启。
滴滴为什么对顺风车这么执着?
滴滴失去顺风车的15个月
滴滴最终坚持“复活”顺风车,是无奈的选择。
滴滴的顺风车业务开始于2015年6月,彼时滴滴正深陷与Uber中国的市场争夺战,主打低价的顺风车业务上线就迅速打开了市场。公开数据显示,滴滴顺风车线不到一个月就入驻11个城市;不到两个月,就覆盖137个城市。
迅速铺开的业务让顺风车成了滴滴仅次于快车、专车的第三大产品线。截至2017年末,滴滴顺风车日均订单量达到200万,约占滴滴总订单的10%左右,顺风车乘客数超过3000万,覆盖城市达到351个。
虽然业务规模与快车和专车比仍较小,但运营成本低的顺风车是滴滴最赚钱的业务。根据滴滴此前披露的数据,2017年顺风车业务贡献了近8亿利润,是当时滴滴唯一能实现规模盈利的业务线。
滴滴收购Uber中国后,在中国网约车市场的垄断地位已成,并加速全球扩张,形成与Uber两强争霸的态势。彼时正值“共享经济”泡沫正盛之时,滴滴创办仅六年估值达到数百亿美元,传言将很快推动上市。
可是2018年年中,两起顺风车恶性事件爆发,滴滴顺风车停摆下线,滴滴的上市计划也就此搁浅。
成立七年以来,滴滴一直是烧钱大户。2018年9月,程维在一封滴滴的内部信中亲口承认,自2012年滴滴成立起,从未实现过盈利。而且,滴滴的亏损局面正在逐步加大。数据显示,2017年滴滴亏损25亿,而失去了顺风车这一下金蛋的母鸡,滴滴2018年亏损已增至109亿,同比增长336%。
滴滴亏损之余还不得不面对估值的下滑。从Uber的招股书中可以发现,截止2018年年底,滴滴的估值为516亿美元。而在2017年底滴滴从软银等投资者获得40亿美元融资时,估值高达560亿。此外,滴滴在2018年启动上市计划时,目标估值至少700-800亿美元。
今年以来,滴滴的估值仍在下行。今年7月,有《华尔街日报》称,滴滴开始谋求新一轮20亿美元的融资,总估值约为620亿美元,不过这项融资计划至今没有成行。而根据10月底《华尔街日报》报道,滴滴投资者近期在二级市场出售的股权时,对整体的估值大约在500亿-520亿美元之间。
滴滴估值下滑的原因是多方面的。一方面是伴随强监管而来的和规划检查。京人京牌、人车一致等要求直接卡住了网约车运力的咽喉,使滴滴无法像早期一样快速扩张。
另外,共享经济泡沫的破灭,网约车巨头Uber和Lyft在IPO后估值纷纷大致下滑,也是资本市场不再看好滴滴的原因之一。
今年三月底,Lyft抢在Uber之前上市,以72美元的发行价,撬动206亿美元市值。但对于缺乏盈利能力的Lyft,资本市场并不认可。Lyft上市后迅速破发,截至11月6日收盘,股价仅有42.93美元,市值仅有128亿美元。
网约车全球领头羊Uber上市时遇冷,估值从千亿以上降到上市时的768亿美元,最新市值460亿美元。
Uber和Lyft流血上市,迅速破发,说明资本市场对这种资本高度密集、极度烧钱不盈利的独角兽经济已经不再偏爱。
今年二月,程维宣布滴滴将做好过冬准备,聚焦出行行业,非主业的外卖等业务关停,同时滴滴整体裁员约15%。
顺风车市场已经“变天”
虽然滴滴重新上线了顺风车,但短期内,顺风车很难再次成为滴滴的利润保障。
网约车市场见顶是制约滴滴重新登顶的最大因素。
Uber和Lyft在财报会议上均表示要在2021年实现盈利,但二者的网约车业务增速正在明显放缓,业绩增长主要靠外缘业务。
Uber最新的财报显示,今年第三季度营收38.13亿美元,同比增长30%。净亏损11.62亿美元,同比扩大18%。可以看出,Uber的营收虽然增长,但亏损也在持续扩大。值得一提的是,Uber的业绩增长主要靠外卖拉动,其网约车业务营收仅28.95亿美元,同比增长19%——与亏损扩大的幅度基本一致。
Lyft情况也类似。今年第三季度Lyft营收9.6亿美元,同比增长63%;净亏损4.6亿美元,较上年同期净亏损2.492亿美元增长86%。
比起前两年动辄翻倍的增长,可以看出,Uber和Lyft的网约车业务虽然仍在增长,但由于市场逐渐饱和,增速已经逐渐下降。
中国的网约车严监管环境下,滴滴的增速可能下降得更快。虽然在2018年之后,滴滴并未直接披露运营数据,但从一些滴滴高层的采访中还是可以发现一鳞半爪。
公开报道显示,2017年底滴滴订单总量为74.3亿单,注册用户4.5亿人,相比2015年底的14亿单和2.5亿人,分别增长431%和80%。2019年7月,滴滴出行智能控制首席科学家唐剑在一次演讲中表示,截至当时,滴滴的年度订单总量为110亿单,注册用户5.5亿。可以看出,滴滴的规模虽然还在增长,但增速高峰期已过。
滴滴还面临着国内竞争对手对顺风车市场的挤占。2016年年初,滴滴顺风车就占据顺风车市场近70%的份额。但随着滴滴退出竞争,顺风车市场已经进入群雄割据时代,嘀嗒、哈啰出行等纷纷扩大了市场占有率。滴滴顺风车回归前夕,曹操出行也正式加入顺风车的战场。
即使滴滴能够顺利重启顺风车业务,滴滴最好的时代也已经过去了。